Bank Norwegian

Screenshots
Details
- Bewertung
- 4,2
- Version
- 5.5.80
- Entwickler
- Bank Norwegian, en filial av NOBA Bank Group AB
Wer Kreditkarte, Darlehen und Sparen nicht auf mehrere Anwendungen verteilen möchte, findet in der Bank Norwegian App einen recht klaren Ansatz: Die wichtigsten Bereiche der Bank Norwegian liegen an einem Ort. Ich habe die Anwendung vor allem unter einem praktischen Gesichtspunkt betrachtet: Hilft sie im Alltag wirklich dabei, Finanzthemen schneller zu überblicken, oder ist sie nur eine weitere Oberfläche für bereits bekannte Bankfunktionen?
Mein Eindruck fällt insgesamt positiv aus, aber nicht pauschal. Die App ist besonders interessant für Menschen, die bereits Produkte von Bank Norwegian nutzen oder ihre Kreditkarte, einen Kredit und Sparvorgänge möglichst gebündelt verwalten möchten. Wer dagegen eine vollständige Hausbank-App mit vielen unterschiedlichen Kontotypen, umfangreichen Zahlungsfunktionen und einer sehr breiten Finanzplanung erwartet, sollte genauer prüfen, ob dieser Schwerpunkt zum eigenen Bedarf passt.
Worauf ich bei der Entscheidung achten würde
Bei einer Finanz-App zählt für mich nicht zuerst die Optik, sondern die Frage, ob ich wichtige Informationen ohne Umwege finde. Bei Bank Norwegian ist der zentrale Nutzen die gebündelte Übersicht über die eigenen Bank-Norwegian-Produkte. Das klingt schlicht, ist im Alltag aber relevant: Kreditkartenumsätze, Darlehensinformationen und Sparen gehören zu unterschiedlichen Finanzbereichen, müssen dadurch aber nicht zwingend in getrennten Anwendungen kontrolliert werden.
Die Anwendung gehört zur Kategorie Finanzen und wird von Bank Norwegian, en filial av NOBA Bank Group AB, entwickelt. Sie ist kostenlos erhältlich und für ein breites Publikum freigegeben. Das bedeutet allerdings nicht, dass jede Funktion für jede Person sinnvoll ist. Eine kostenlose Installation ersetzt weder ein passendes Bankprodukt noch eine sorgfältige Prüfung von Kredit- oder Sparbedingungen.
Ich würde vor der Installation deshalb drei Fragen stellen. Nutze ich bereits eine Kreditkarte, ein Darlehen oder ein Sparkonto bei Bank Norwegian? Möchte ich diese Informationen mobil statt über eine Weboberfläche kontrollieren? Und reicht mir eine produktbezogene Bank-App, oder brauche ich zusätzlich eine zentrale Haushaltsbuch- und Kontenübersicht über mehrere Anbieter?
Diese Unterscheidung ist wichtig, weil die App nicht automatisch die Rolle jeder anderen Finanz-App übernimmt. Für die Verwaltung der eigenen Bank-Norwegian-Beziehung ist ein konzentrierter Funktionsumfang oft angenehmer als eine überladene Anwendung. Für eine vollständige Sicht auf Girokonto, Depots, Versicherungen und Konten bei verschiedenen Banken kann eine unabhängige Finanzübersicht die bessere Ergänzung sein.
Die erste Einrichtung und der tägliche Einstieg
Beim ersten Kontakt mit einer Banking-App achte ich besonders darauf, ob der Weg zum relevanten Bereich verständlich wirkt. Bei einer Anwendung wie dieser sollte der Einstieg nicht über unnötige Umwege führen, denn der typische Anlass ist oft sehr konkret: Ich möchte einen Kartenumsatz prüfen, den Stand eines Darlehens ansehen oder schnell nachsehen, wie sich mein Sparbereich entwickelt.
Die Stärke des Ansatzes liegt deshalb weniger in spektakulären Extras als in der Zusammenführung. Wenn ich mehrere Produkte beim selben Anbieter verwalte, muss ich nicht zwischen verschiedenen mobilen Zugängen wechseln. Das spart nicht bei jedem einzelnen Vorgang viel Zeit, kann aber über Wochen hinweg einen spürbaren Unterschied machen. Besonders dann, wenn ich meine Finanzen regelmäßig, aber jeweils nur für kurze Zeit kontrolliere.
Gleichzeitig sollte man bei Finanz-Apps nicht erwarten, dass eine übersichtliche Oberfläche automatisch jede Entscheidung abnimmt. Die Anwendung kann Informationen zugänglich machen; ob eine Kreditkartennutzung, eine zusätzliche Finanzierung oder eine Sparrate zu meinem Budget passt, muss ich weiterhin selbst beurteilen. Gerade bei Darlehen ist eine schnelle Anzeige hilfreich, darf aber nicht zu einer schnellen, unüberlegten Entscheidung verleiten.
Wo die App im Alltag überzeugt
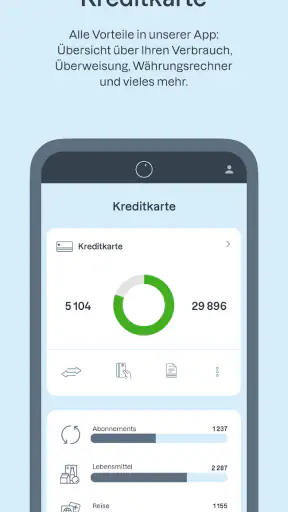
Ein realistisches Beispiel ist ein Monat mit mehreren größeren Ausgaben. Ich bezahle eine Reise und einige Haushaltsanschaffungen über die Kreditkarte und möchte später nicht nur den einzelnen Einkauf, sondern den gesamten Überblick behalten. In diesem Fall ist es praktisch, die Karteninformationen direkt in der Bank-App zu prüfen, statt auf eine Abrechnung zu warten oder mich durch mehrere Systeme zu arbeiten.
Der Vorteil zeigt sich auch bei der Planung: Wenn ich gleichzeitig ein Darlehen zurückzahle und Geld zurücklege, kann ich beide Themen in derselben Anwendung im Blick behalten. Das macht die App nicht zu einem persönlichen Finanzberater, aber sie unterstützt eine bessere Routine. Ich kann beispielsweise zuerst den offenen Kreditbereich prüfen, danach den Sparstand ansehen und anschließend entscheiden, ob eine geplante Ausgabe in mein Monatsbudget passt.
Der eigentliche Gewinn ist die Nähe zwischen Kontrolle und Entscheidung. Ich sehe nicht nur isoliert eine Kreditkarte oder ein Sparkonto, sondern kann die eigenen Bank-Norwegian-Produkte in einer gemeinsamen Umgebung betrachten. Für Nutzer, die genau diese Kombination haben, ist das nützlicher als eine App, die zwar mehr Kategorien anbietet, aber die eigene Bankverbindung nur umständlich einbindet.
Ein weiterer praktischer Punkt ist die regelmäßige Kontrolle kleiner Vorgänge. Bei einer Kreditkarte lohnt es sich, nicht nur kurz vor dem Abrechnungszeitpunkt nachzusehen. Wer die App als festen Bestandteil des Wochenablaufs nutzt, erkennt eher, ob die Ausgaben noch zum eigenen Plan passen. Das ist keine automatische Ausgabenkontrolle, sondern eine Gewohnheit, die durch einen zentralen Zugang leichter wird.
Für wen die Kombination aus Kreditkarte, Darlehen und Sparen passt
Besonders gut passt die Anwendung zu bestehenden Bank-Norwegian-Kunden, die mehrere der genannten Produkte verwenden. Der Nutzen wächst mit der Zahl der Bereiche, die ich tatsächlich beim Anbieter nutze. Wer nur einmalig eine Information benötigt und ansonsten keine laufende Beziehung hat, wird den Vorteil der zentralen Übersicht möglicherweise weniger stark spüren.
Auch für Menschen, die ihre Finanzverwaltung bewusst schlank halten möchten, ist der Ansatz interessant. Statt eine allgemeine Budget-App mit vielen Kategorien einzurichten, kann ich mich auf die Produkte konzentrieren, die für mich unmittelbar relevant sind. Das reduziert zwar nicht automatisch die Komplexität meiner Finanzen, aber es vermeidet eine zusätzliche Verwaltungsebene.
Die App kann außerdem für Nutzer sinnvoll sein, die häufig mobil prüfen, statt am Computer auf Bankseiten zuzugreifen. Gerade bei kurzen Kontrollmomenten unterwegs ist eine dedizierte Anwendung meist naheliegender als ein Browser. Ich würde sie aber nicht allein deshalb installieren, weil sie kostenlos ist. Entscheidend ist, ob die Bank-Norwegian-Produkte wirklich zu meinem Finanzalltag gehören.
Die Grenzen gegenüber umfassenderen Finanz-Apps
Die wichtigste Einschränkung ist der klare Anbieterfokus. Wer Konten bei mehreren Banken, ein Depot, Versicherungen oder ein Haushaltsbuch in einer gemeinsamen Ansicht zusammenführen möchte, braucht wahrscheinlich zusätzliche Werkzeuge. Eine reine Bank-App kann in ihrem eigenen Produktbereich angenehm übersichtlich sein, ersetzt aber nicht automatisch eine anbieterübergreifende Finanzzentrale.
Auch für Nutzer, die besonders umfangreiche Auswertungen erwarten, kann eine spezialisierte Budget-App besser geeignet sein. Dort steht häufig die Kategorisierung sämtlicher Einnahmen und Ausgaben im Mittelpunkt. Bei Bank Norwegian liegt der Schwerpunkt dagegen auf dem Zugriff auf die eigenen Bankbereiche. Das ist kein Fehler, sondern eine andere Priorität.
Wer seine Finanzen gemeinsam mit einer Partnerin oder einem Partner plant, sollte ebenfalls vorher überlegen, welche Übersicht tatsächlich gebraucht wird. Eine persönliche Bank-App kann für die eigenen Produkte sehr gut funktionieren, während eine gemeinsame Haushaltsplanung zusätzliche Abstimmung oder ein separates System erfordert. Ich würde die Anwendung daher nicht als alleinige Lösung für jede Familien- oder WG-Finanzverwaltung einplanen.
Ein weiterer Trade-off betrifft die Konzentration auf Kreditkarte, Darlehen und Sparen. Genau diese Fokussierung macht den Einstieg verständlich. Sie kann aber für Nutzer zu eng sein, die von ihrer Hauptbank-App auch Überweisungen, mehrere Kontotypen, Wertpapierverwaltung und detaillierte Finanzanalysen erwarten. In diesem Fall bleibt Bank Norwegian eher ein ergänzender Zugang als die zentrale App für alles.
Was die Nutzerzahlen über die Akzeptanz andeuten
Die Anwendung kommt auf eine durchschnittliche Bewertung von 4,2 bei rund 5.300 Bewertungen und wurde über eine Million Mal installiert. Das zeigt eine breite Nutzung und einen insgesamt guten Eindruck bei vielen Anwendern. Die Zahl allein sagt jedoch nicht, ob die App zu meinem persönlichen Bedarf passt. Eine hohe Reichweite kann ebenso bedeuten, dass viele bestehende Kunden sie praktisch finden, wie dass unterschiedliche Erwartungen aufeinandertreffen.
Zusätzlich liegen mehrere hundert schriftliche Rezensionen vor. Bei Banking-Apps lese ich solche Rückmeldungen grundsätzlich mit etwas Abstand, weil Probleme oft von individuellen Konten, Anmeldewegen oder bestimmten Produktkonstellationen abhängen. Für meine Entscheidung wäre deshalb wichtiger, ob die grundlegende Produktkombination passt, als mich nur von der Durchschnittsbewertung leiten zu lassen.
Version, Kompatibilität und Pflege
Die derzeitige Version ist 5.5.80. Als Mindestvoraussetzung wird iOS oder Android ab Version 9 genannt, was die Anwendung für viele noch unterstützte Geräte zugänglich macht. Vor der Installation würde ich trotzdem prüfen, ob mein Smartphone aktuell genug ist und ob das Betriebssystem regelmäßig gepflegt wird. Bei Finanz-Apps ist ein modernes, geschütztes Gerät wichtiger als bei einer gewöhnlichen Unterhaltungs-App.
Die App ist seit dem 26.09.2018 verfügbar. Diese längere Präsenz spricht dafür, dass es sich nicht um einen kurzfristigen Testauftritt handelt. Für mich ist das ein beruhigender Kontext, aber kein Freibrief: Auch eine etablierte Anwendung sollte regelmäßig aktualisiert werden, und ich würde für den Zugang immer die offiziellen Installationswege des jeweiligen Systems verwenden.
Die Altersfreigabe lautet USK ab 0 Jahren. Das beschreibt die inhaltliche Einstufung der App, nicht die finanzielle Eignung eines Produkts. Minderjährige oder unerfahrene Nutzer sollten Kredit- und Sparangebote nicht allein anhand der mobilen Oberfläche beurteilen. Die App kann den Zugang vereinfachen, aber sie ersetzt keine verantwortungsvolle Entscheidung über finanzielle Verpflichtungen.
Der Wechsel von einer anderen Bank-App
Der Wechsel zu dieser Anwendung ist nicht mit einem vollständigen Bankwechsel gleichzusetzen. Wenn ich bereits Kunde bei Bank Norwegian bin, geht es eher darum, die mobile Verwaltung stärker zu nutzen. Der praktische Aufwand hängt dann vor allem davon ab, welche Informationen ich bisher über andere Wege kontrolliert habe und wie viele Produkte ich zusammenführen möchte.
Wer von einer allgemeinen Finanz-App kommt, sollte dagegen nicht vorschnell alle bisherigen Routinen aufgeben. Ich würde zunächst einige Wochen beide Übersichten parallel verwenden. So lässt sich feststellen, ob die Bank-Norwegian-App für Karten-, Darlehens- und Sparinformationen ausreicht oder ob die übergreifende Budgetplanung weiterhin benötigt wird.
Ein sinnvoller Übergang besteht darin, zuerst nur einen konkreten Ablauf zu verlagern. Beispielsweise kann ich die Kreditkartenkontrolle über die App erledigen und meine bestehende Haushaltsplanung unverändert lassen. Danach zeigt sich schnell, ob der direkte Zugang einen echten Vorteil bringt. Erst wenn die eigene Routine funktioniert, lohnt es sich, weitere Finanzaufgaben umzustellen.
Wichtig ist auch, nicht aus Bequemlichkeit sensible Prüfungen zu überspringen. Bei Kreditkarten- und Darlehensinformationen sollte ich Beträge, Fälligkeiten und die eigene Rückzahlungsplanung bewusst kontrollieren. Eine App, die den Zugriff beschleunigt, kann sonst dazu führen, dass ich nur noch flüchtig auf Zahlen schaue. Für mich gehört zur guten Nutzung deshalb immer ein kurzer, regelmäßiger Finanzcheck mit ausreichend Zeit für Rückfragen und Entscheidungen.
Bank Norwegian im Vergleich zu den üblichen Alternativen
Im Vergleich zur klassischen Website einer Bank ist eine eigene mobile Anwendung meist dann angenehmer, wenn ich unterwegs oder in kurzen Pausen etwas prüfen möchte. Der Vorteil ist nicht unbedingt, dass jede Information ausführlicher dargestellt wird, sondern dass der Zugriff stärker auf den mobilen Alltag zugeschnitten ist. Für längere Vertragsprüfungen oder eine detaillierte Finanzplanung kann der größere Bildschirm einer Weboberfläche trotzdem komfortabler bleiben.
Im Vergleich zu einer allgemeinen Haushaltsbuch-App punktet Bank Norwegian mit der Nähe zu den eigenen Bankprodukten. Ich muss die relevanten Bereiche nicht erst in eine fremde Struktur übertragen, wenn ich nur meine Bank-Norwegian-Beziehung kontrollieren möchte. Die unabhängige Budget-App hat dafür den Vorteil, verschiedene Anbieter und Ausgabenkategorien zusammenzubringen.
Im Vergleich zu einer klassischen Vollbank-App ist der Umfang stärker fokussiert. Das kann ein Vorteil sein, wenn ich keine überladene Oberfläche möchte. Es kann aber auch ein Nachteil sein, wenn ich eine einzige Anwendung für sämtliche Bank- und Anlageangelegenheiten suche. Meine Entscheidung würde daher nicht nach dem Motto „mehr Funktionen sind immer besser“ fallen, sondern danach, ob die angebotenen Bereiche meine tatsächlichen täglichen Aufgaben abdecken.
Meine Empfehlung für unterschiedliche Nutzer
Ich empfehle die App vor allem dann, wenn du bereits Bank-Norwegian-Produkte nutzt und deine Kreditkarte, dein Darlehen oder deine Sparaktivitäten regelmäßig mobil kontrollieren möchtest. In diesem Fall ist die zentrale Übersicht ein nachvollziehbarer Grund, die Anwendung auszuprobieren. Der kostenlose Zugang senkt die Einstiegshürde, wobei die Kosten und Bedingungen der jeweiligen Finanzprodukte selbstverständlich unabhängig von der App betrachtet werden müssen.
Wenn du hingegen eine vollständige Vermögens- und Haushaltsübersicht über mehrere Anbieter erwartest, würde ich die Anwendung eher als Ergänzung sehen. Eine unabhängige Finanz-App oder die bestehende Hauptbank-App kann für diesen Zweck besser geeignet sein. Wer nur ein Girokonto verwalten und viele klassische Bankgeschäfte erledigen möchte, sollte ebenfalls prüfen, ob der Schwerpunkt von Bank Norwegian ausreichend breit ist.
Mein praktischer Tipp ist, vor dem Einsatz eine kleine persönliche Checkliste zu erstellen: Welche drei Finanzinformationen prüfe ich am häufigsten? Gehören sie zu Bank Norwegian? Möchte ich nur lesen und kontrollieren, oder brauche ich auch eine umfassende Planung über andere Konten? Wenn die Antworten überwiegend in Richtung Bank Norwegian zeigen, dürfte die App ihren Zweck gut erfüllen.
Unterm Strich sehe ich hier keine universelle Finanzzentrale, sondern einen fokussierten mobilen Zugang für die Bank-Norwegian-Beziehung. Genau darin liegt ihre Stärke. Sie kann Wege verkürzen, die Kontrolle über mehrere eigene Produkte vereinfachen und eine regelmäßige Finanzroutine unterstützen. Sie ist aber nicht die beste Wahl für jeden, der anbieterübergreifende Auswertungen oder eine vollständige Haushaltsplanung sucht.
Für mich lautet das Urteil deshalb: eine empfehlenswerte kostenlose Finanz-App für bestehende Bank-Norwegian-Kunden, aber kein Ersatz für jede andere Finanzlösung. Wenn Kreditkarte, Darlehen und Sparen bei diesem Anbieter zu deinem Alltag gehören, ist die Anwendung einen Blick wert. Wenn du dagegen eine unabhängige Gesamtansicht über dein gesamtes Geldleben suchst, solltest du sie eher neben einer umfassenderen Lösung einsetzen als an deren Stelle.


